

Оголошення_2
Про обчислення фізособам податку на нерухоме майно, відмінне від земельної ділянки
- Деталі
Головне управління ДПС у Хмельницькій області нагадує, що база оподаткування об’єкта/об’єктів житлової нерухомості, в тому числі їх часток, що перебувають у власності фізичної особи платника податку на нерухоме майно, відмінне від земельної ділянки (податок), зменшується (п.п. 266.4.1 п. 266.4 ст. 266 Податкового кодексу України (ПКУ)):
а) для квартири/квартир незалежно від їх кількості – на 60 кв. метрів;
б) для житлового будинку/будинків незалежно від їх кількості – на 120 кв. метрів;
в) для різних типів об’єктів житлової нерухомості, в тому числі їх часток (у разі одночасного перебування у власності платника податку квартири/квартир та житлового будинку/будинків, у тому числі їх часток), – на 180 кв. метрів.
Підпунктом 266.7.1 п. 266.7 ст.266 ПКУ встановлено, що обчислення суми податку на нерухоме майно, відмінне від земельної ділянки, з об’єкта/об’єктів житлової нерухомості, які перебувають у власності фізичних осіб, здійснюється контролюючим органом за місцем податкової адреси (місцем реєстрації) власника житлової нерухомості у такому порядку:
а) за наявності у власності платника податку одного об’єкта житлової нерухомості, в тому числі його частки, податок обчислюється, виходячи з бази оподаткування, зменшеної відповідно до підпунктів «а» або «б» п.п. 266.4.1 п. 266.4 ст. 266 ПКУ та відповідної ставки податку;
б) за наявності у власності платника податку більше одного об’єкта житлової нерухомості одного типу, в тому числі їх часток, податок обчислюється виходячи із сумарної загальної площі таких об’єктів зменшеної відповідно до підпунктів «а» або «б» п.п. 266.4.1 п. 266.4 ст. 266 ПКУ та відповідної ставки податку;
в) за наявності у власності платника податку об’єктів житлової нерухомості різних видів, у тому числі їх часток, податок обчислюється виходячи із сумарної загальної площі таких об’єктів, зменшеної відповідно до п.п. «в» п.п. 266.4.1 п. 266.4 ст. 266 ПКУ та відповідної ставки податку;
г) сума податку, обчислена з урахуванням підпунктів «б» і «в» п.п. 266.7.1 п. 266.7 ст. 266 ПКУ, розподіляється контролюючим органом пропорційно до питомої ваги загальної площі кожного з об’єктів житлової нерухомості.
Сума обчислюється, виходячи із загальної площі кожного з об’єктів нежитлової нерухомості та відповідної ставки податку.
Звертаємо увагу, що за наявності у власності платника податку об’єкта (об’єктів) житлової нерухомості, у тому числі його частки, що перебуває у власності фізичної чи юридичної особи – платника податку, загальна площа якого перевищує 300 кв. метрів (для квартири) та/або 500 кв. метрів (для будинку), сума податку збільшується на 25 000 грн. на рік за кожен такий об’єкт житлової нерухомості (його частку) (п.п. 266.7.11 п. 266.7 ст. 266 ПКУ).
Податкове/податкові повідомлення-рішення про сплату суми/сум податку на нерухоме майно, відмінне від земельної ділянки, разом з детальним розрахунком суми/сум податку та відповідні платіжні реквізити, зокрема, органів місцевого самоврядування за місцезнаходженням кожного з об’єктів житлової та/або нежитлової нерухомості, надсилаються платнику податку контролюючим органом у порядку, визначеному ст. 42 ПКУ, до 1 липня року, що настає за базовим податковим (звітним) періодом (роком).
Податкове/податкові повідомлення-рішення про сплату суми/сум податку на нерухоме майно, відмінне від земельної ділянки, та відповідні платіжні реквізити, що надсилаються платнику податку, повинні містити щодо кожного з об’єктів житлової та/або нежитлової нерухомості, зокрема, але не виключно, інформацію про адресу місцезнаходження об’єкта житлової та/або нежитлової нерухомості, його площу, ставки та надані фізичним особам пільги зі сплати податку на нерухоме майно, відмінне від земельної ділянки.
Щодо новоствореного (нововведеного) об’єкта житлової та/або нежитлової нерухомості податок сплачується фізичною особою – платником починаючи з місяця, в якому виникло право власності на такий об’єкт.
Контролюючі органи за місцем проживання (реєстрації) платників податку в десятиденний строк інформують відповідні контролюючі органи за місцезнаходженням об’єктів житлової та/або нежитлової нерухомості про надіслані (вручені) платнику податку податкові повідомлення-рішення про сплату податку у порядку, встановленому центральним органом виконавчої влади, що забезпечує формування та реалізує державну фінансову політику.

РРО/ПРРО у 2025 році: хто з підприємців зобов’язаний застосовувати, а хто має винятки
- Деталі
Законодавство України продовжує вдосконалювати вимоги до ведення розрахункових операцій. У 2025 році для фізичних осіб-підприємців, зокрема платників єдиного податку, діють як загальні правила обов’язкового використання РРО/ПРРО, так і передбачені законом винятки.
Що таке РРО та ПРРО? РРО — це касовий апарат, а ПРРО — програмний реєстратор розрахункових операцій, який працює через смартфон, планшет або комп’ютер.
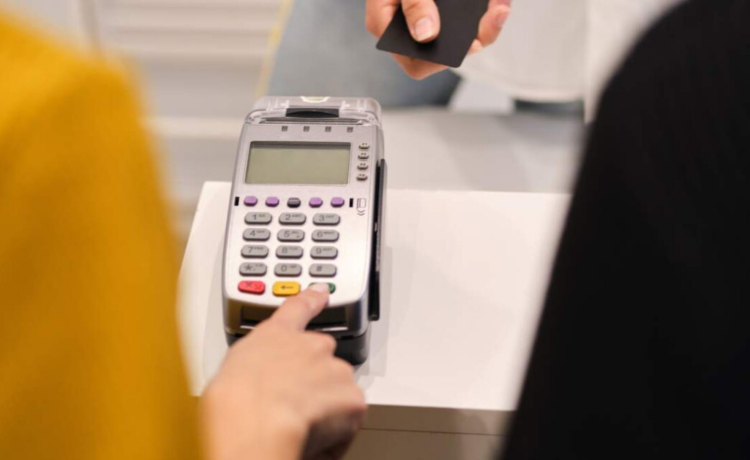
Хто зобов’язаний застосовувати РРО/ПРРО? Згідно з п. 1 ст. 3 Закону України «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» від 06.07.1995№ 265/95-ВР (зі змінами), РРО або ПРРО мають застосовувати всі суб’єкти господарювання, які здійснюють розрахунки: готівкою, банківськими картками, електронними гаманцями, чеками, жетонами тощо, або приймають готівку для подальших безготівкових переказів.
Обов’язковість стосується торгівлі, громадського харчування та сфери послуг.
Згідно з Законом України «Про платіжні послуги» №1591-IX та Інструкцією НБУ №163, навіть безготівкові перекази — через банківські рахунки чи платіжні сервіси — визнаються розрахунковими операціями, якщо відбуваються під час надання товару чи послуги.
Хто має право не використовувати РРО/ПРРО? Це ФОП - платники єдиного податку 1 групи, ФОП, які: приймають оплату лише банківським переказом на IBAN; працюють у сільській місцевості та використовують книги обліку та розрахункові книжки, не продаючи підакцизні товари і без дистанційної торгівлі.
Крім того,Кабінет Міністрів України має право затверджувати перелік видів діяльності, які можна здійснювати без РРО/ПРРО — відповідно до ст. 10 Закону №265.
Також звертаємо увагу, що підприємці зобов’язані забезпечити можливість приймання безготівкових оплат — через: банківські картки, мобільні додатки, електронні платіжні пристрої (згідно з Постановою КМУ №894).
Більше інформації про застосування РРО/ПРРО – за посиланням: https://zir.tax.gov.ua/.
Щодо ведення обліку доходів та витрат ФОП – платниками єдиного податку першої – третьої груп, які не є платниками ПДВ
- Деталі
Відповідно до абзаців першого – другого п. 44.1 ст. 44 Податкового кодексу України від 02 грудня 2010 року № 2755-VI зі змінами та доповненнями (далі – ПКУ) для цілей оподаткування платники податків зобов’язані вести облік доходів, витрат та інших показників, пов’язаних з визначенням об’єктів оподаткування та/або податкових зобов’язань, на підставі первинних документів, регістрів бухгалтерського обліку, фінансової звітності, інших документів, інформації, пов’язаних з обчисленням і сплатою податків і зборів, ведення яких передбачено законодавством.
Платникам податків забороняється формування показників податкової звітності, митних декларацій на підставі даних, не підтверджених документами, що визначені абзацом першим п. 44.1 ст. 44 ПКУ.
Облік доходів та витрат може вестися в паперовому та/або електронному вигляді, у тому числі через електронний кабінет (абзац четвертий п. 296.1 ст. 296 ПКУ).
Згідно з абзацом першим п. 296.1 ст. 296 ПКУ фізичні особи – підприємці (далі – ФОП) – платники єдиного податку першої і другої груп та платники єдиного податку третьої групи, які не є платниками податку на додану вартість (далі – ПДВ), ведуть облік у довільній формі шляхом помісячного відображення отриманих доходів.
Це означає, що такі ФОП не повинні підтверджувати документами (в тому числі первинними документами) витрати на придбання товарів/послуг, а повинні вести лише облік доходів з урахуванням вимог п. 44.1 ст. 44 ПКУ. Водночас, такі ФОП повинні підтверджувати факт включення або не включення певних доходів до загального складу доходу (ст. 292 ПКУ).
Документами, які підтверджують дохід ФОП є документи, що підтверджують надходження коштів на поточний рахунок в банку або надходження готівкових коштів.
Відповідно до п. 11 Положення про ведення касових операцій у національній валюті в Україні, затвердженого постановою Правління Національного банку України від 29 грудня 2017 року № 148 зі змінами та доповненнями (далі – Положення № 148) готівка, що надходить до кас, оприбутковується в день одержання готівки в повній сумі.
Оприбуткуванням готівки в касах суб’єктів господарювання, які проводять готівкові розрахунки із застосуванням КОРО без застосування РРО, є занесення даних розрахункових квитанцій до КОРО. Така вимога стосується ФОП, які не застосовують РРО/ПРРО на підставі постанови Кабінету Міністрів України від 23 серпня 2000 року № 1336 «Про забезпечення реалізації статті 10 Закону України «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» зі змінами та доповненнями (далі – Постанова № 1336).
Оприбуткування та облік ФОП отриманих доходів здійснюється в книгах обліку доходів і витрат/у довільній формі шляхом помісячного відображення отриманих доходів у порядку, визначеному ПКУ.
ФОП касової книги не ведуть (п. 39 Положення № 148).
Тобто ФОП, які не застосовують РРО/ПРРО (наприклад ФОП – платники єдиного податку першої групи) оприбутковують готівку шляхом ведення помісячного обліку доходів відповідно до абзацу першого п. 296.1 ст. 296 ПКУ без заповнення касових книжок.
У разі застосування РРО доходи, вказані ФОП – платником єдиного податку згідно абзацу першого п. 296.1 ст. 296 ПКУ підтверджуються звітами РРО/ПРРО та виписками про рух коштів на рахунках, відкритих в установах банків.
У разі незастосування РРО/ПРРО згідно Постанови № 1336 підтвердженням доходів будуть записи в книзі КОРО (здійснені на підставі розрахункових квитанцій) та виписки про рух коштів на рахунках, відкритих в установах банків.

До уваги суб’єктів підприємницької діяльності та громадян!
- Деталі
До уваги суб’єктів підприємницької діяльності та громадян!
Запрошуємо Вас взяти участь у зустрічі в рамках регіональної платформи «Діалог влади та бізнесу», яка відбудеться у четвер, 24 липня, о 14:00 в онлайн-форматі.
Тема зустрічі: «Сплата податків мобілізованими ФОП. Зміни у застосуаанні РРО/ПРРО».
Щоб приєднатися до онлайн-зустрічі, заповніть форму за посиланням: https://docs.google.com/forms/d/e/1FAIpQLSfJm9TqQrzGmrRqguviABv5dXek71opc4LyxJC5L-JcBoDwXg/viewform
Довідки за телефоном: (0382) 76-51-52, Департамент економічного розвитку Хмельницької ОВА.

Граничний термін сплати єдиного внеску за себе ФОПами – платниками єдиного податку
- Деталі
Головне управління ДПС у Хмельницькій області нагадує, частиною 8 ст. 9 Закону України від 08 липня 2010 року № 2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» (із змінами та доповненнями) (далі – Закон № 2464) визначено, що платники єдиного внеску на загальнообов’язкове державне соціальне страхування (єдиний внесок), зазначені у п. 4 частини 1 ст. 4 Закону № 2464, зокрема, фізичні особи – підприємці (ФОП) – платники єдиного податку (крім електронних резидентів (е-резидентів)) зобов’язані сплачувати єдиний внесок, нарахований за календарний квартал, до 20 числа місяця, що настає за кварталом, за який сплачується єдиний внесок.
Згідно з п. 6 розд. ІV Інструкції про порядок нарахування і сплати єдиного внеску на загальнообов’язкове державне соціальне страхування, затвердженої наказом Міністерства фінансів України від 20.04.2015 № 449 (із змінами та доповненнями) у разі, якщо останній день строків сплати єдиного внеску припадає на вихідний, святковий або неробочий день, останнім днем таких строків сплати єдиного внеску вважається перший робочий день, що настає за вихідним, святковим або неробочим днем. Відповідно до ст. 530 Цивільного кодексу України від 16 січня 2003 року № 435-IV (із змінами та доповненнями) якщо у зобов’язанні встановлений строк (термін) його виконання, то воно підлягає виконанню у цей строк (термін).
Таким чином, граничний термін сплати єдиного внеску за себе ФОПами – платниками єдиного податку (крім електронних резидентів (е-резидентів)) – 19 число місяця, що настає за кварталом, за який сплачується єдиний внесок.
У разі якщо останній день строків сплати єдиного внеску припадає на вихідний, святковий або неробочий день, останнім днем таких строків сплати єдиного внеску вважається перший робочий день, що настає за вихідним, святковим або неробочим днем.
